
핵심 요약
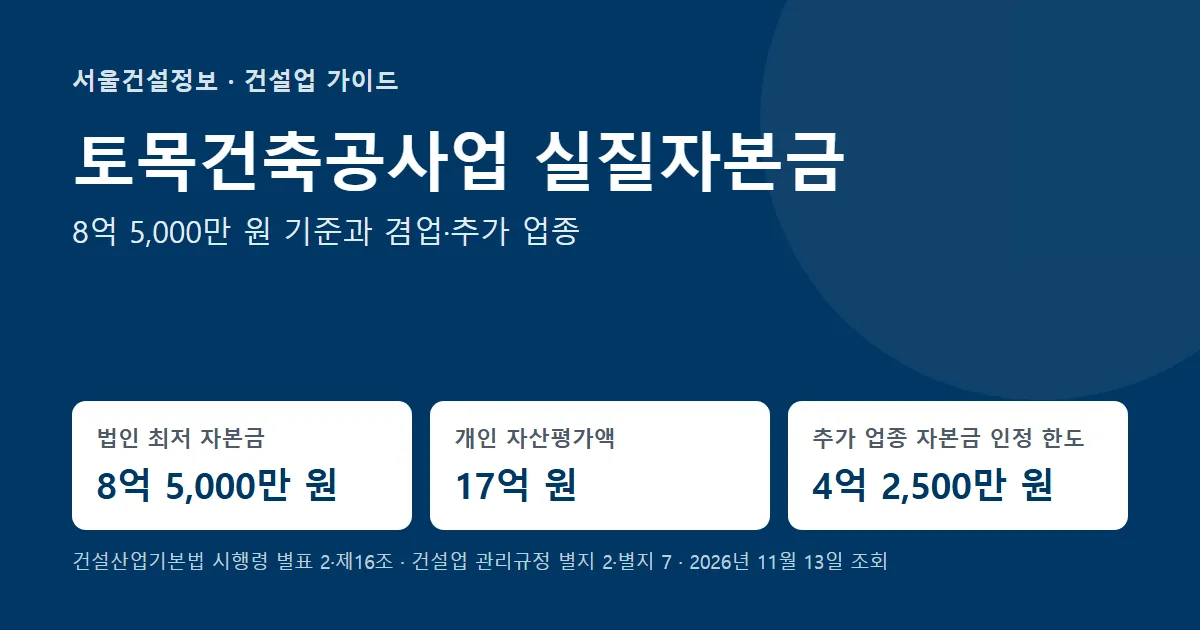
- 토목건축공사업 실질자본금은 법인 8억 5,000만 원 이상이고, 개인은 건설업에 제공되는 자산의 평가액이 17억 원 이상이어야 합니다.
- 법인은 납입자본금과 순자산이 모두 8억 5,000만 원 이상이어야 하며, 기업진단에서는 부실자산과 겸업자산을 반영한 실질자본으로 적격 여부를 판단합니다.
- 주택건설사업 자본금은 토목건축공사업이 이미 보유한 자본금을 포함해 산정하지만, 전기공사업 같은 다른 법률의 등록업종은 업종별 기준을 각각 충족해야 합니다.
토목건축공사업은 산업·환경설비공사업과 함께 종합공사 업종 가운데 자본금 기준이 가장 높습니다.
건설산업기본법 시행령은 개인의 자본금을 건설업에 제공되는 자산의 평가액으로 보며, 토목건축공사업 개인 기준은 법인의 두 배인 17억 원입니다(건설산업기본법 시행령 제13조·별표 2).
법인의 자본금이 순자산(총자산에서 총부채를 뺀 금액)보다 크면 순자산을 자본금으로 보므로, 결산 손실로 순자산이 8억 5,000만 원 밑으로 내려가면 등기 자본금이 그대로여도 기준에 미달합니다.
주식회사가 아닌 법인은 출자금을 자본금으로 보며, 총자산과 총부채는 「주식회사 등의 외부감사에 관한 법률」 제5조의 회계처리기준으로 산정합니다(별표 2 비고 제3호).