
핵심 요약
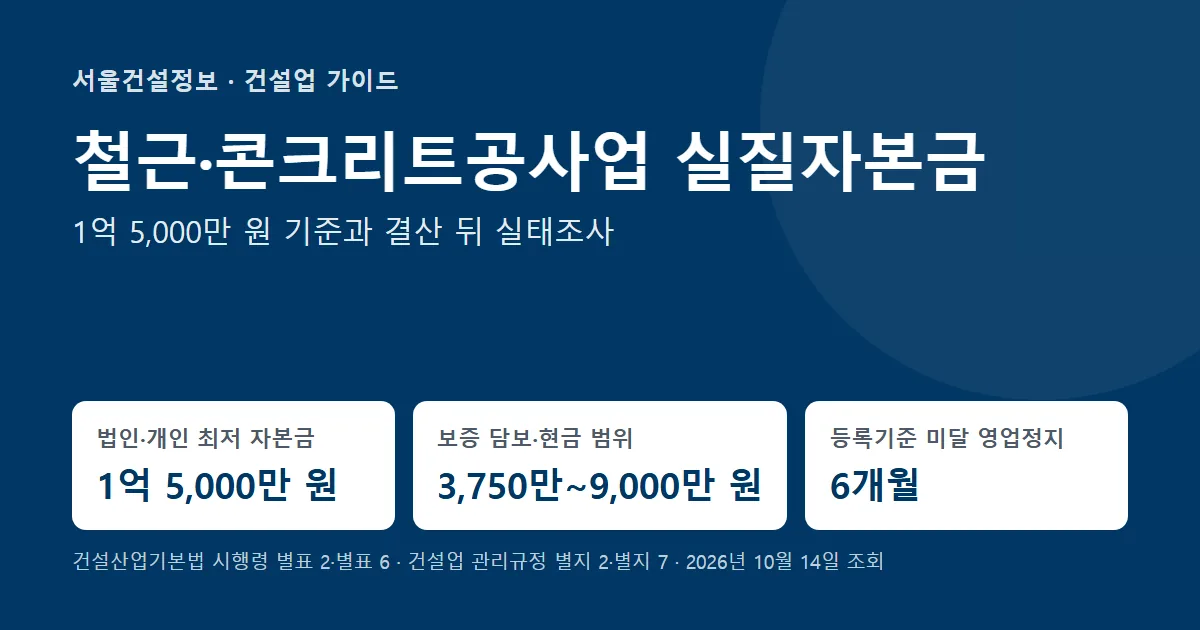
- 철근·콘크리트공사업 실질자본금 기준은 법인과 개인 모두 1억 5,000만 원 이상이며, 개인은 건설업에 제공되는 자산의 평가액으로 판단합니다.
- 법인은 납입자본금과 순자산(총자산에서 총부채를 뺀 금액)이 모두 1억 5,000만 원 이상이어야 하며, 기업진단에서는 부실자산과 겸업자산을 반영한 실질자본으로 적격 여부를 가립니다.
- 등록 때 기준을 충족했더라도 관청은 결산 재무제표와 실태조사로 다시 점검할 수 있으며, 미달이 확인되면 등록말소나 1년 이내의 영업정지 대상이 됩니다.
종합공사 업종인 건축공사업은 개인 기준이 법인의 두 배이지만, 전문공사 업종인 철근·콘크리트공사업은 두 기준이 같습니다.
건설산업기본법 시행령은 철근·콘크리트공사업(철콘)의 자본금을 법인 및 개인 1억 5,000만 원 이상으로 정했습니다. 개인은 건설업에 제공되는 자산의 평가액을 자본금으로 봅니다(건설산업기본법 시행령 제13조·별표 2).
법인의 자본금이 순자산보다 크면 순자산을 자본금으로 보므로, 결산 손실로 순자산이 1억 5,000만 원 밑으로 내려가면 등기된 자본금이 그대로여도 미달이 됩니다.
주식회사가 아닌 법인은 출자금을 자본금으로 보며, 총자산과 총부채는 「주식회사 등의 외부감사에 관한 법률」이 정한 회계처리기준으로 산정합니다.