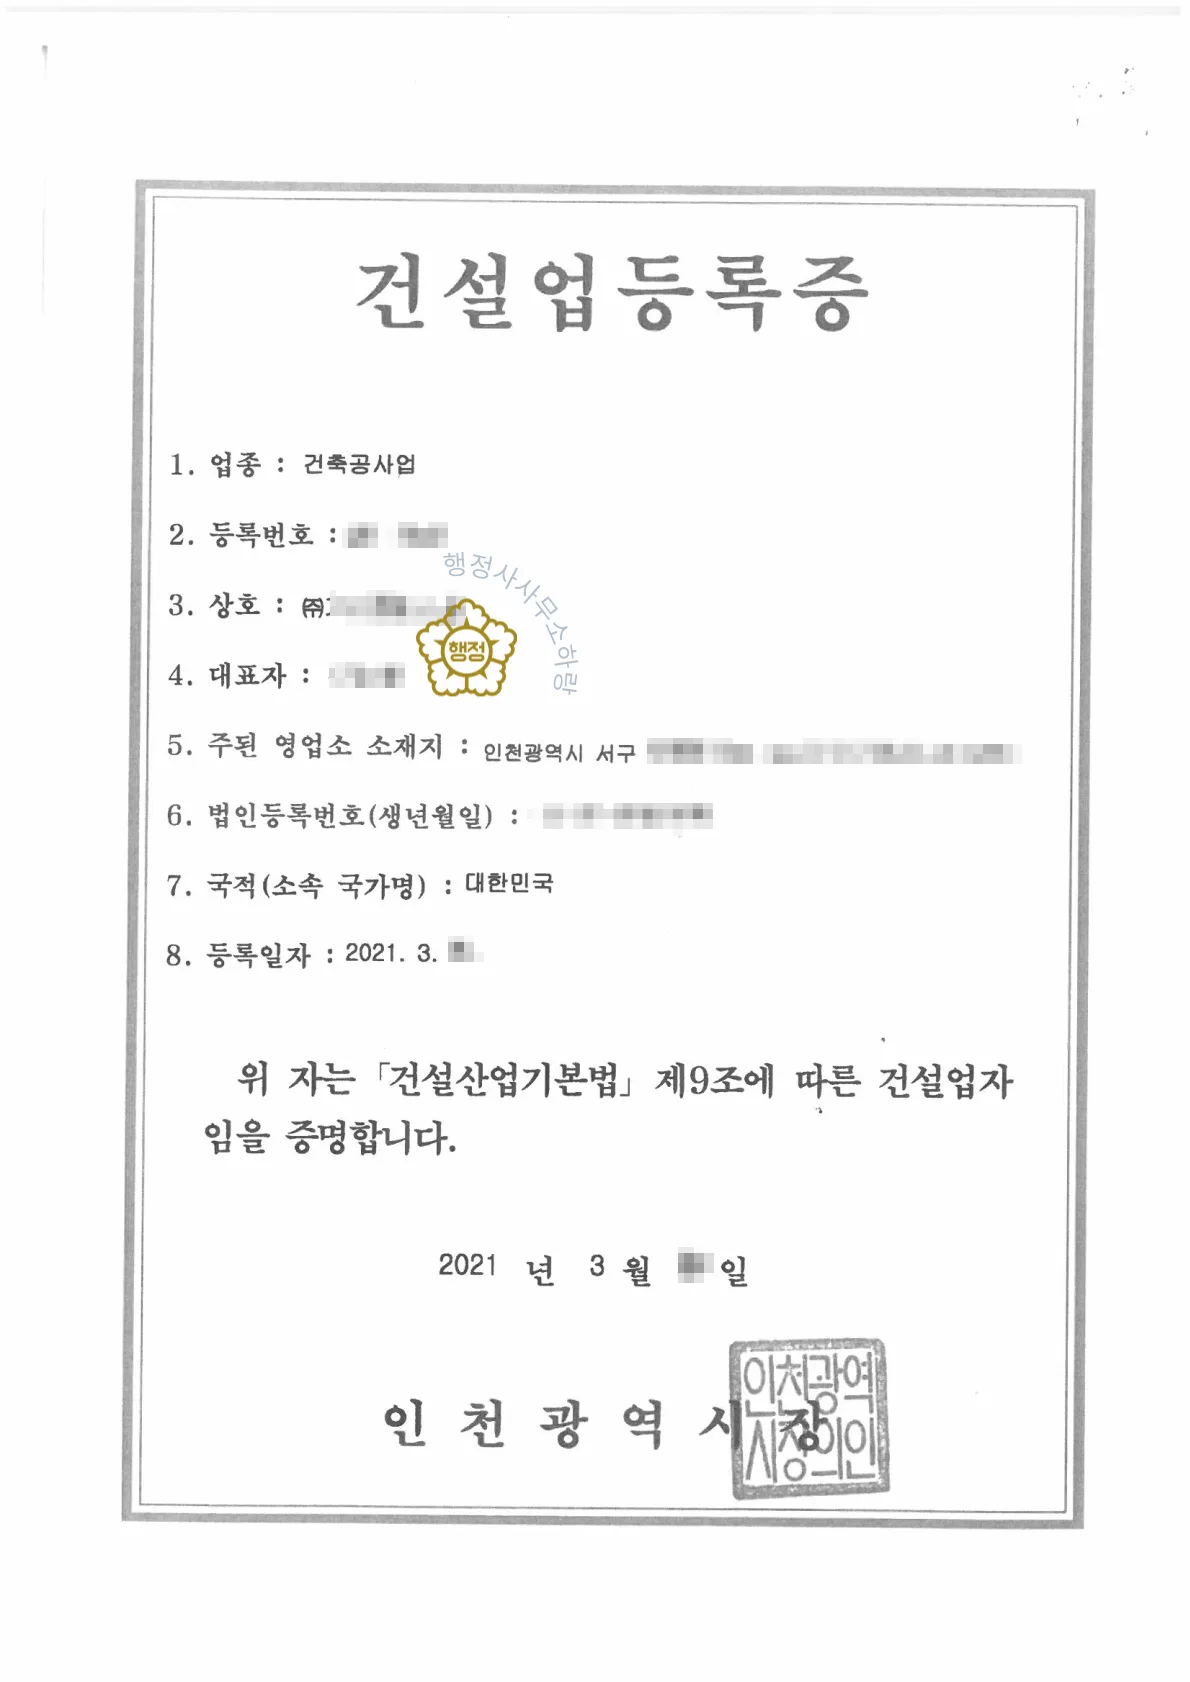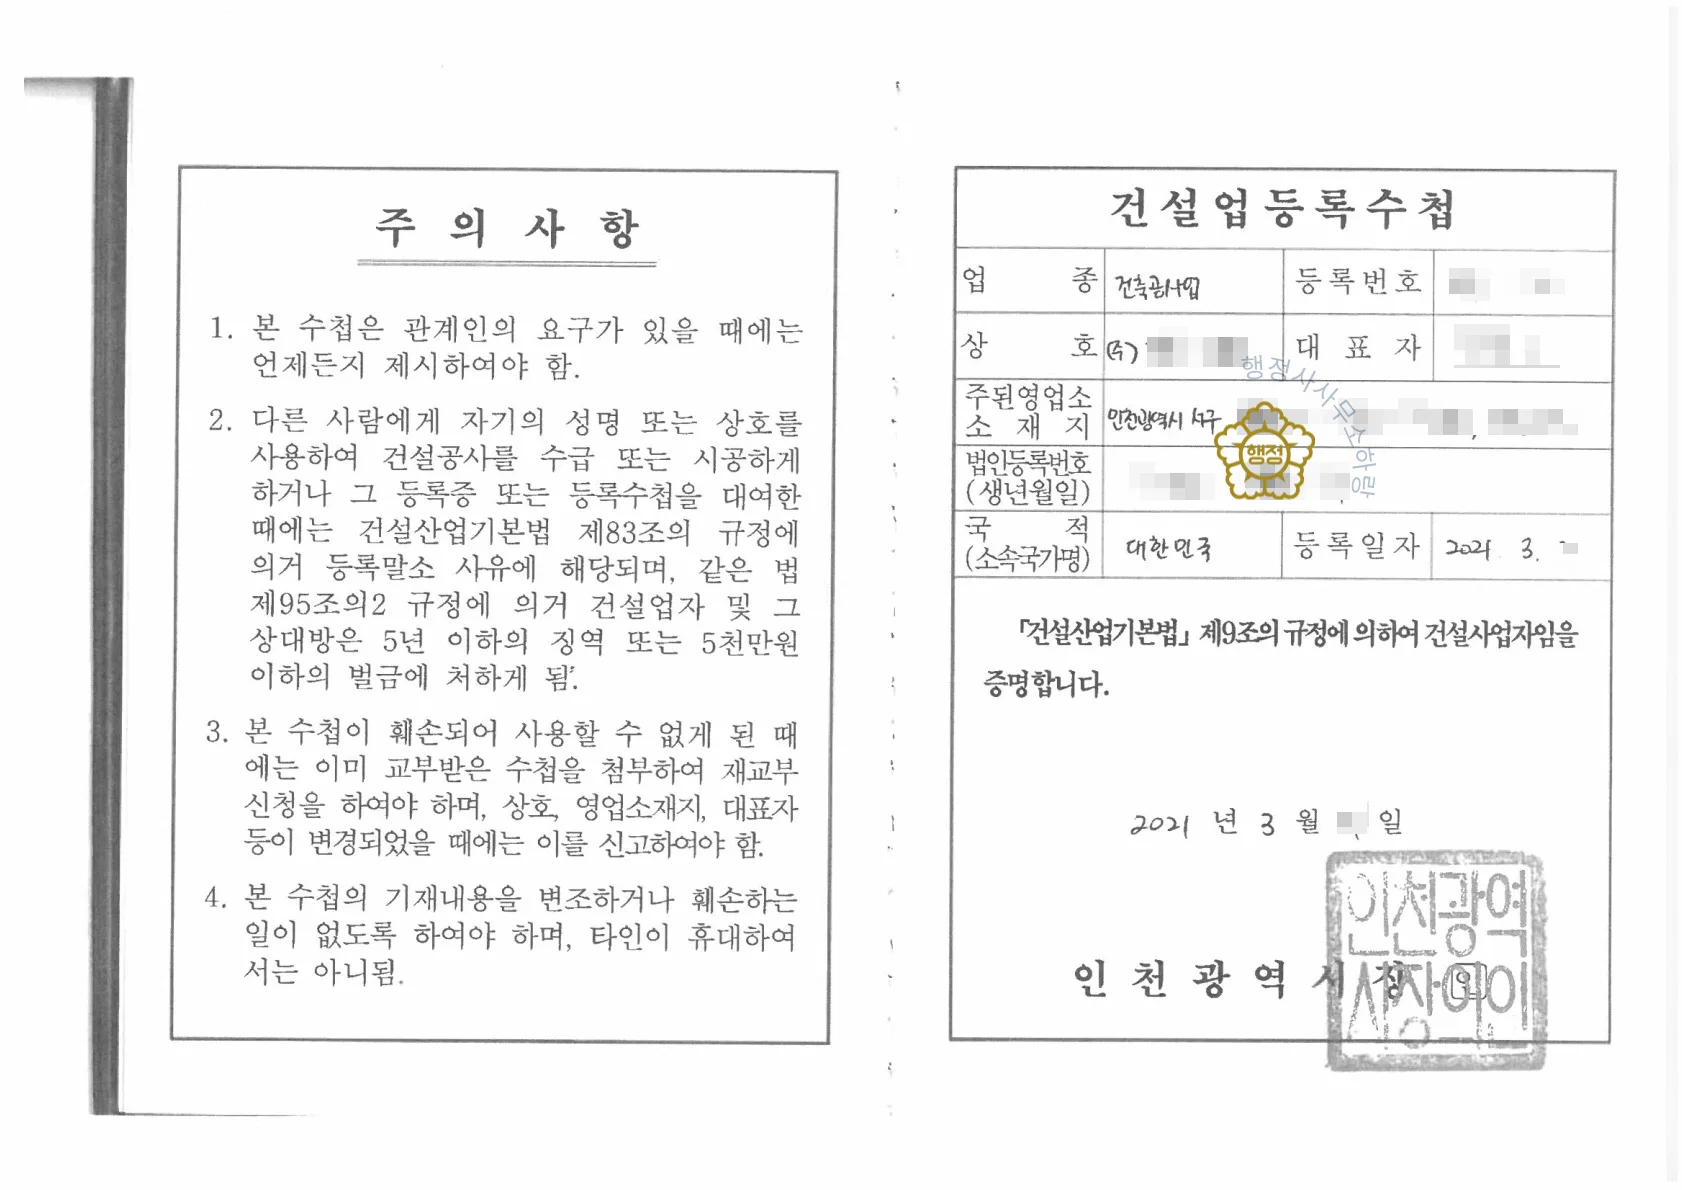
건축공사업 영역 사업을 본격화하려는 양수자가 양도양수 의뢰를 주셨습니다. 건축공사업 영역 진입을 위해 새로 회사를 차리는 길은 자본금·기술인력·시공실적 0건 부담이 컸기에, 이미 운영 중인 법인을 통째로 인수하는 양도양수가 효율적인 선택이었습니다.
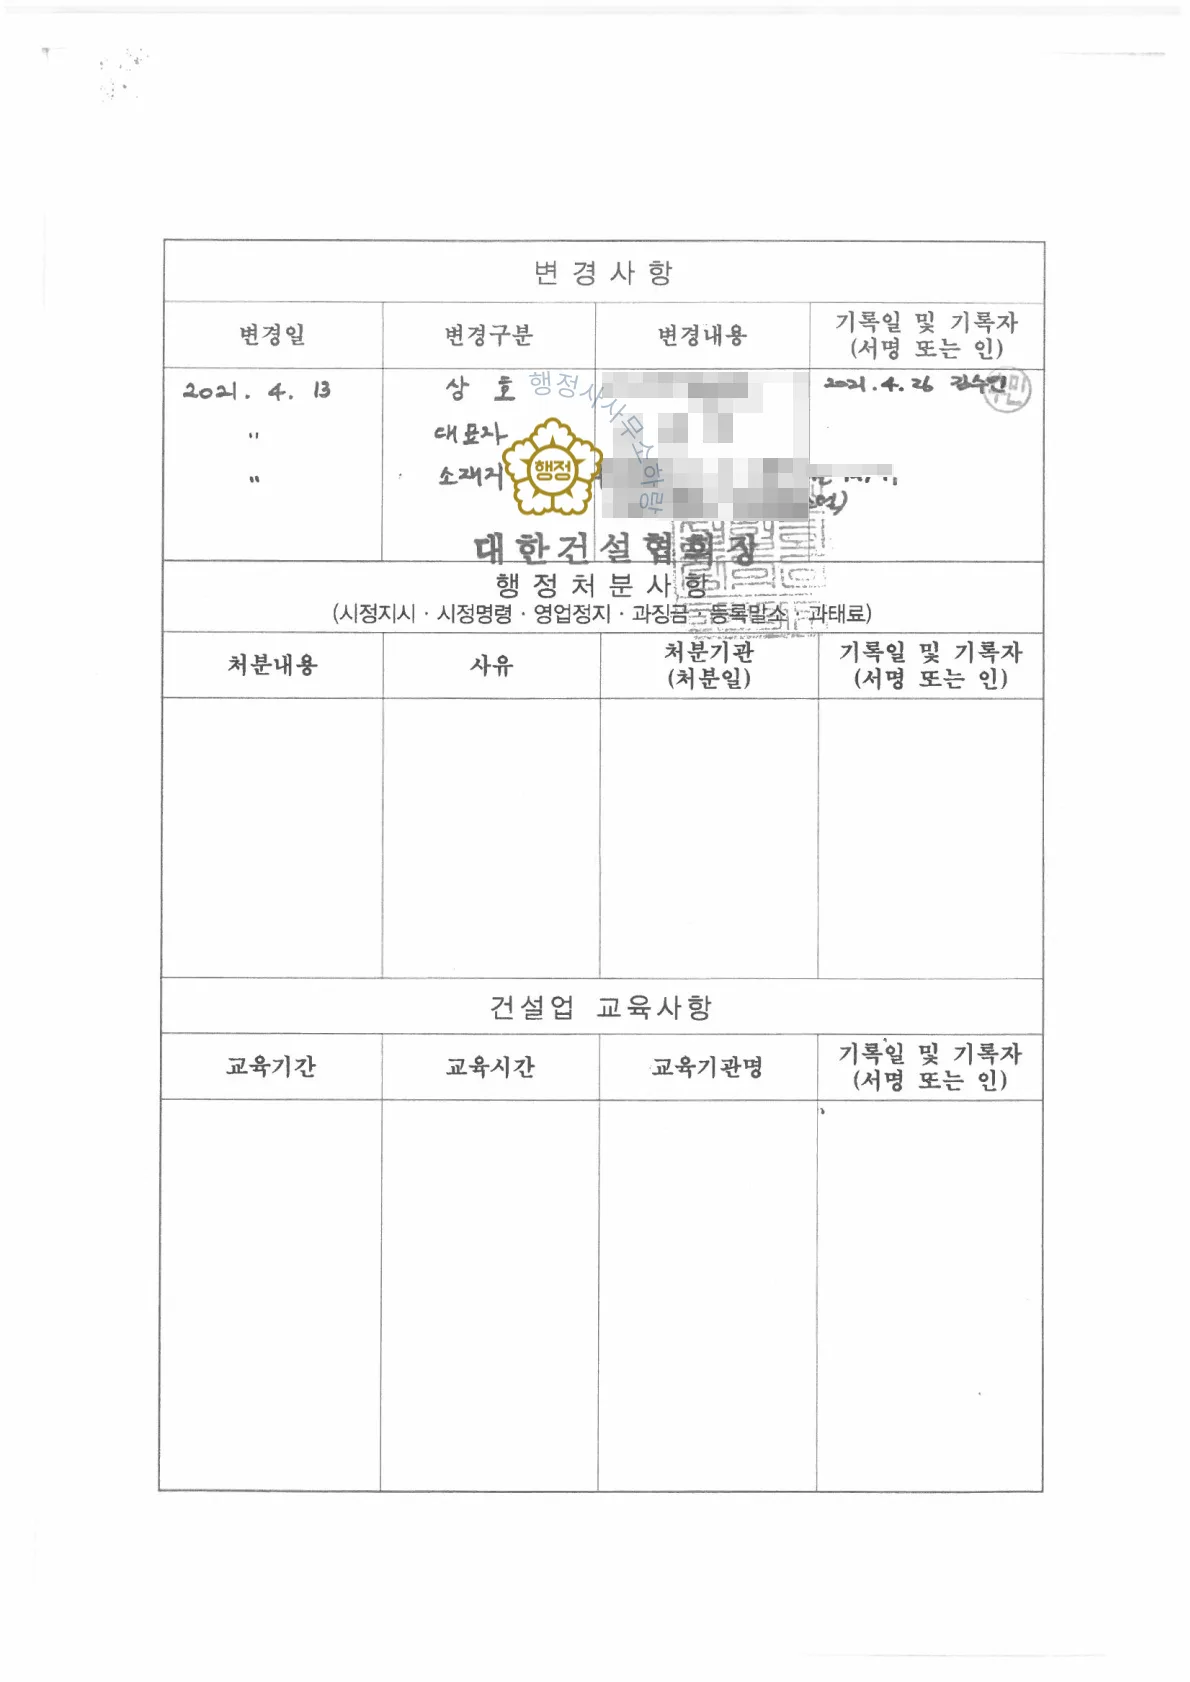
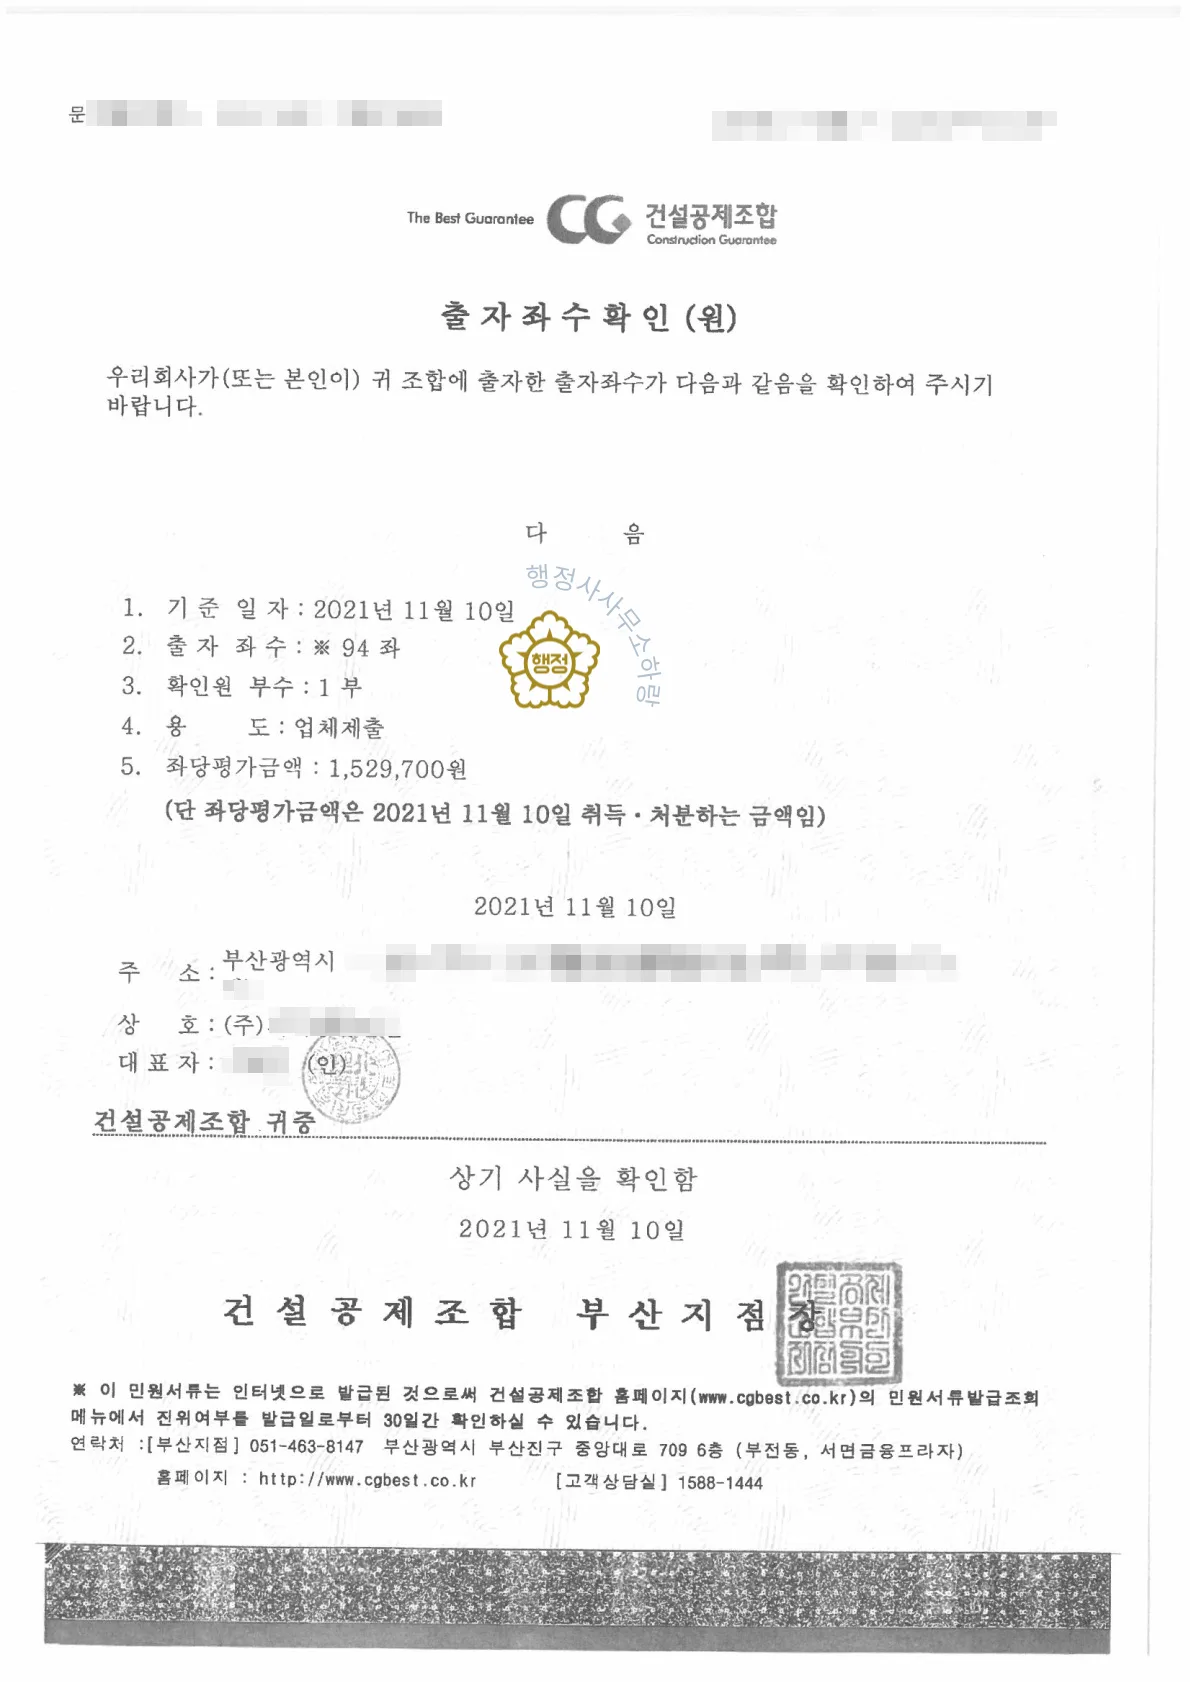
이 거래에서 양수자는 매물 법인의 주식·지분을 인수하면서 대표자로 취임했습니다. 인수한 법인의 등록·시공실적·시공능력평가액·공제조합 출자 자산이 모두 그대로 유지되므로, 양수자는 기존 법인의 대표로 영업을 이어갈 수 있습니다.
매물은 2021년에 등록된 건축공사업 법인으로, 양수 시점의 운영 기간은 1년이 채 되지 않았습니다. 양수 후 양수자가 원하는 지역으로 본점을 옮길 수 있다는 점이 매물 선택의 결정적 매력이었습니다. 매물 소재지에 묶이지 않고 양수자 영업 권역에 매물의 운영 이력을 그대로 가져올 수 있는 구조입니다.
본 사례 양수자는 경영상태등의 확인서로 매물의 시공실적·평가액·재무 상태를 사전 검증하신 후 양수 결정을 내리셨습니다. 양수에서 중요한 것은 업력보다 실적 승계이며, 객관적 검증 자료가 의사결정의 근거가 됩니다.