
핵심 요약
- 토목공사업 실질자본금은 법인 5억 원 이상이고, 개인은 건설업에 제공되는 자산의 평가액이 10억 원 이상이어야 합니다.
- 법인은 납입자본금과, 총자산에서 총부채를 뺀 금액이 모두 5억 원 이상이어야 하며, 기업진단에서는 부실자산과 겸업자산을 반영한 실질자본으로 적격 여부를 판단합니다.
- 등록기준 미달이 확인되면 처분청은 등록말소와 1년 이내의 영업정지 가운데 하나를 고르며, 영업정지는 기본기간 6개월에서 가중·감경 사유에 따라 늘거나 줄어듭니다.
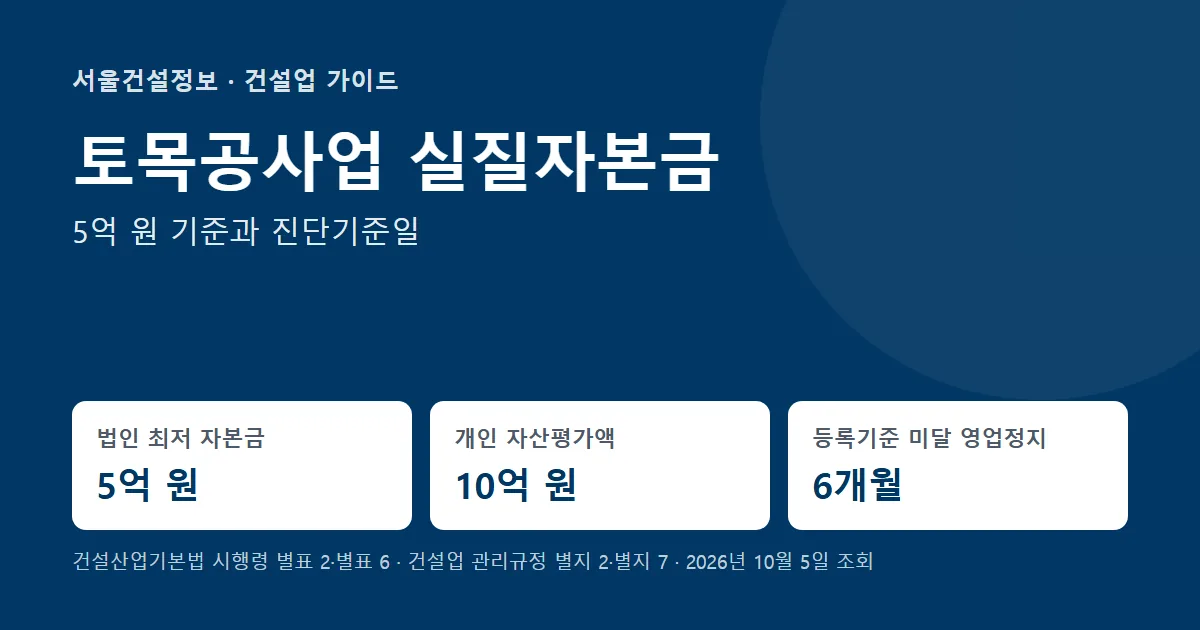
토목공사업과 토목건축공사업은 개인 기준이 법인 기준의 두 배입니다.
건설산업기본법 시행령은 토목공사업 자본금을 법인 5억 원 이상으로 정했고, 개인은 건설업에 제공되는 자산의 평가액을 자본금으로 봅니다(건설산업기본법 시행령 제13조·별표 2).
법인의 자본금이 총자산에서 총부채를 뺀 금액보다 크면 그 금액을 자본금으로 보기 때문에, 결산 손실로 순자산이 5억 원 밑으로 내려가면 등기부 자본금이 그대로여도 미달이 됩니다.
주식회사가 아닌 법인은 출자금을 자본금으로 보며, 총자산과 총부채는 「주식회사 등의 외부감사에 관한 법률」이 정한 회계처리기준으로 산정합니다(별표 2 비고 제3호).